Europska središnja banka pokrenula je platformu Pontes: Je li ovo prvi korak prema potpunoj digitalizaciji eura?
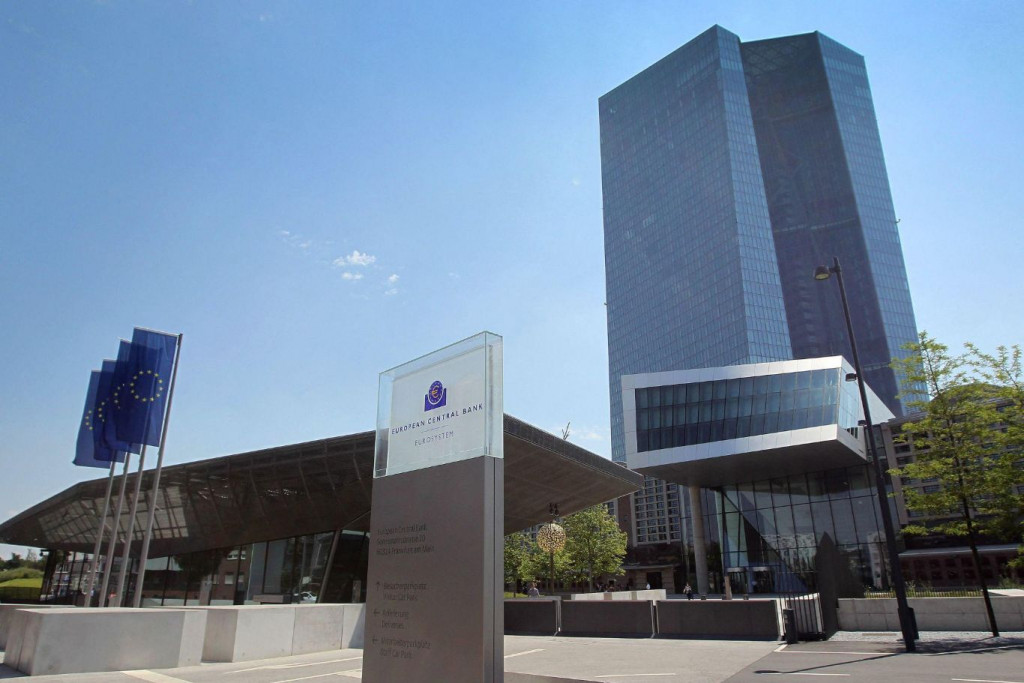
Europska središnja banka pokrenula je platformu Pontes, koja bankama omogućuje namiru transakcija tokeniziranim vrijednosnim papirima u novcu središnje banke. Iako ga neki opisuju kao veleprodajni digitalni euro, građani njime još neće moći plaćati.
Europska središnja banka (ECB) napravila je važan korak prema povezivanju tradicionalnog financijskog sustava s blockchain-tehnologijom. Predsjednica ECB-a Christine Lagarde predstavila je Pontes, novu platformu Eurosustava namijenjenu bankama, burzama i drugim sudionicima financijskog tržišta.
Pontes povezuje tržišne platforme koje koriste tehnologiju distribuiranog zapisa, poznatu kao DLT, s postojećim platnim sustavom Eurosustava TARGET. Time se financijskim institucijama omogućuje da kupnju tokeniziranih obveznica i druge digitalne imovine podmiruju novcem središnje banke.
Platforma je službeno pokrenuta 21. rujna 2026. godine, a njezine će se funkcionalnosti postupno proširivati.
Kako Pontes funkcionira?
Najjednostavnije rečeno, Pontes služi kao most između blockchaina i klasičnog bankarskog sustava.
Ako jedna banka na DLT platformi kupi tokeniziranu obveznicu, Pontes omogućuje da prijenos tog vrijednosnog papira i pripadajuće novčane transakcije budu provedeni povezano i gotovo istodobno.
Novčani dio transakcije završava u sustavu T2, koji Eurosustav koristi za namiru velikih međubankarskih plaćanja u realnom vremenu. Time se osigurava da je transakcija konačno podmirena u novcu središnje banke, koji se smatra najsigurnijim oblikom novca u financijskom sustavu.
Platforma podržava i model „isporuka uz plaćanje“, kojim se prijenos vrijednosnog papira izvršava samo ako je istodobno izvršeno i plaćanje. Na taj se način smanjuje rizik da jedna strana preda imovinu, a druga ne izvrši svoju obvezu.
Nije riječ o kriptovaluti
Pontes nije kriptovaluta, privatni stablecoin niti sustav za trgovanje Bitcoinom i sličnom digitalnom imovinom. Njegova je svrha omogućiti financijskim institucijama da blockchain-tehnologiju koriste bez oslanjanja na privatno izdane digitalne valute.
Transakcije se podmiruju eurima iza kojih stoji Eurosustav, odnosno ECB i nacionalne središnje banke država eurozone.
Među prvim sudionicima sustava nalaze se velike europske financijske institucije, uključujući Deutsche Bank, Santander i Clearstream. ECB planira postupno proširivati rad platforme, a cilj je da tržište tokenizirane imovine do 2028. može funkcionirati neprekidno.
ECB će i sam kupovati tokenizirane vrijednosne papire
ECB je najavio i da će dio vlastitih sredstava ulagati u tokenizirane vrijednosne papire. Riječ je o visoko ocijenjenim obveznicama denominiranim u eurima koje izdaju javne institucije, a ne o ulaganju u kriptovalute.
Cilj je stjecanje praktičnog iskustva s novom tehnologijom i provjera njezina funkcioniranja u stvarnim tržišnim uvjetima.
Tokenizacija omogućuje da se vlasništvo nad obveznicama, fondovima ili drugom financijskom imovinom evidentira i prenosi putem digitalnog zapisa. Zagovornici takvog sustava tvrde da bi mogao smanjiti broj posrednika, ubrzati transakcije i sniziti troškove trgovanja.
Je li Pontes digitalni euro?
Pontes se može opisati kao infrastruktura za korištenje digitalnog novca središnje banke na veleprodajnom financijskom tržištu, ali nije digitalni euro namijenjen građanima.
Maloprodajni digitalni euro zaseban je projekt ECB-a. Njime bi građani jednoga dana mogli plaćati u trgovinama i internetskim prodavaonicama te izravno slati novac drugim osobama.
Prema sadašnjem planu, pilot-projekt digitalnog eura za građane trebao bi početi u drugoj polovini 2027., dok se njegovo moguće uvođenje očekuje najranije 2029. godine. Konačna odluka ovisi o donošenju potrebnog zakonodavstva Europske unije.
Pontes je, s druge strane, već operativan, ali je namijenjen financijskim institucijama i velikim tržišnim transakcijama. Građani ga neće koristiti putem mobilnog novčanika niti će njime izravno plaćati robu i usluge.
Zašto je Pontes važan?
Pokretanjem platforme ECB želi zadržati važnu ulogu eura u razvoju digitalnih financijskih tržišta i smanjiti ovisnost Europe o privatnim stablecoinima, od kojih je većina vezana uz američki dolar.
Pontes bi trebao podržati i stvaranje jedinstvenijeg europskog tržišta kapitala, jer omogućuje povezivanje različitih DLT platformi s istim sustavom namire.
Ima li Pontes protivnike?
Pontes zasad nije izazvao snažan politički otpor jer nije namijenjen građanima niti mijenja svakodnevni način plaćanja. Među njegovim prvim korisnicima nalaze se upravo velike europske banke i financijske institucije. Ipak, dio stručnjaka i sudionika tržišta upozorava na rizike povezane s njegovim širenjem.
Jedno od glavnih pitanja jest hoće li nova tehnologija doista pojednostaviti financijsko tržište ili će stvoriti još jedan sloj infrastrukture uz postojeće sustave. Banke i drugi sudionici morali bi održavati klasične sustave namire, ali istodobno ulagati u povezivanje s različitim blockchain-platformama. Ako se ne uspostave jedinstveni standardi, tržište bi moglo postati još više rascjepkano.
Postoje i kibernetički te operativni rizici. Pontes povezuje više tehnološki različitih platformi sa sustavom TARGET, zbog čega bi tehnički kvar, pogreška u pametnom ugovoru ili napad na jednu od povezanih mreža mogao zakomplicirati namiru transakcija. Zastoj u sustavu T2 tijekom 2025. godine, koji je gotovo cijeli dan ometao međubankarska plaćanja, već je potaknuo dio europskih zastupnika da zatraži čvršća jamstva o pouzdanosti novih projekata ECB-a.
Kritike se odnose i na troškove. Nije još jasno kolika će biti stvarna potražnja za tokeniziranim vrijednosnim papirima niti hoće li eventualne uštede opravdati ulaganja ECB-a, nacionalnih središnjih banaka i poslovnih banaka u novu infrastrukturu.
Dio financijske i kriptoindustrije smatra da bi tokenizirano tržište trebale razvijati privatne kompanije putem reguliranih stablecoina i tokeniziranih bankovnih depozita. Prema tom stajalištu, snažna uloga ECB-a mogla bi potisnuti privatne inovacije i usmjeriti tržište prema jednom centraliziranom modelu.
ECB, s druge strane, upozorava da bi oslanjanje na privatne stablecoine, posebno one povezane s američkim dolarom, moglo povećati financijske rizike i oslabiti monetarnu neovisnost eurozone. Zato Pontes predstavlja i dio šire borbe oko pitanja tko će kontrolirati buduću infrastrukturu digitalnog financijskog tržišta – središnje banke ili privatni izdavatelji digitalnog novca.
Za građane BiH nova platforma zasad neće donijeti neposredne promjene. Njezin bi se utjecaj mogao osjetiti posredno, kroz brže i učinkovitije poslovanje banaka i financijskih institucija povezanih s tržištem Europske unije.
Pri preuzimanju teksta, obavezno je navesti hercegovina.info i autora kao izvor te dodati poveznicu na autorski članak.
Dodajte Hercegovina.info među omiljene izvore
Njemačka prestigla Hrvatsku i postala najveći strani ulagač u BiH, za sve je zaslužna jedna kompanija
Njemačka je tijekom 2025. postala najveći izvor izravnih stranih ulaganja u Bosni i Hercegovini. Rast njemačkih ulaganja događa se u vrijeme velikog…

Euro se potpuno redizajnira, ovo su likovi koji će biti na novčanicama
Europska središnja banka predstavila je deset prijedloga za novi izgled novčanica eura, čime je projekt prvog potpunog redizajna od uvođenja…
Euro dobiva novo lice: prvi redizajn novčanica nakon više od 20 godina
Europske novčanice uskoro bi mogle dobiti potpuno novo lice, i to prvi put nakon više od dva desetljeća. Proces redizajna već je u tijeku, a…

Elektroprivreda HZ HB potpisala posao od 15,84 milijuna KM, stigla samo jedna ponuda
Okvirni sporazum za nabavu materijala i izgradnju elektroenergetskih objekata sklopljen je s mostarskim Dalekovodom, a trajat će dvije godine.…

Hrvatska kompanija od Nijemaca preuzela grupaciju koja u BiH zapošljava 435 radnika
Velika vlasnička promjena dogodila se u regionalnoj automobilskoj industriji. Njemačka investicijska tvrtka Mutares prodala je Cimos, industrijsku…

Gorivo u EU nikada skuplje, pravo poskupljenje kreće od listopada
Cijene benzina i dizela u Europskoj uniji dosegnule su rekordne razine. Prema podacima Europske komisije, prosječna cijena litre benzina 14. rujna…